Immobilienbewertung unter Denkmalschutz: Besonderheiten bei historischen Bauwerken
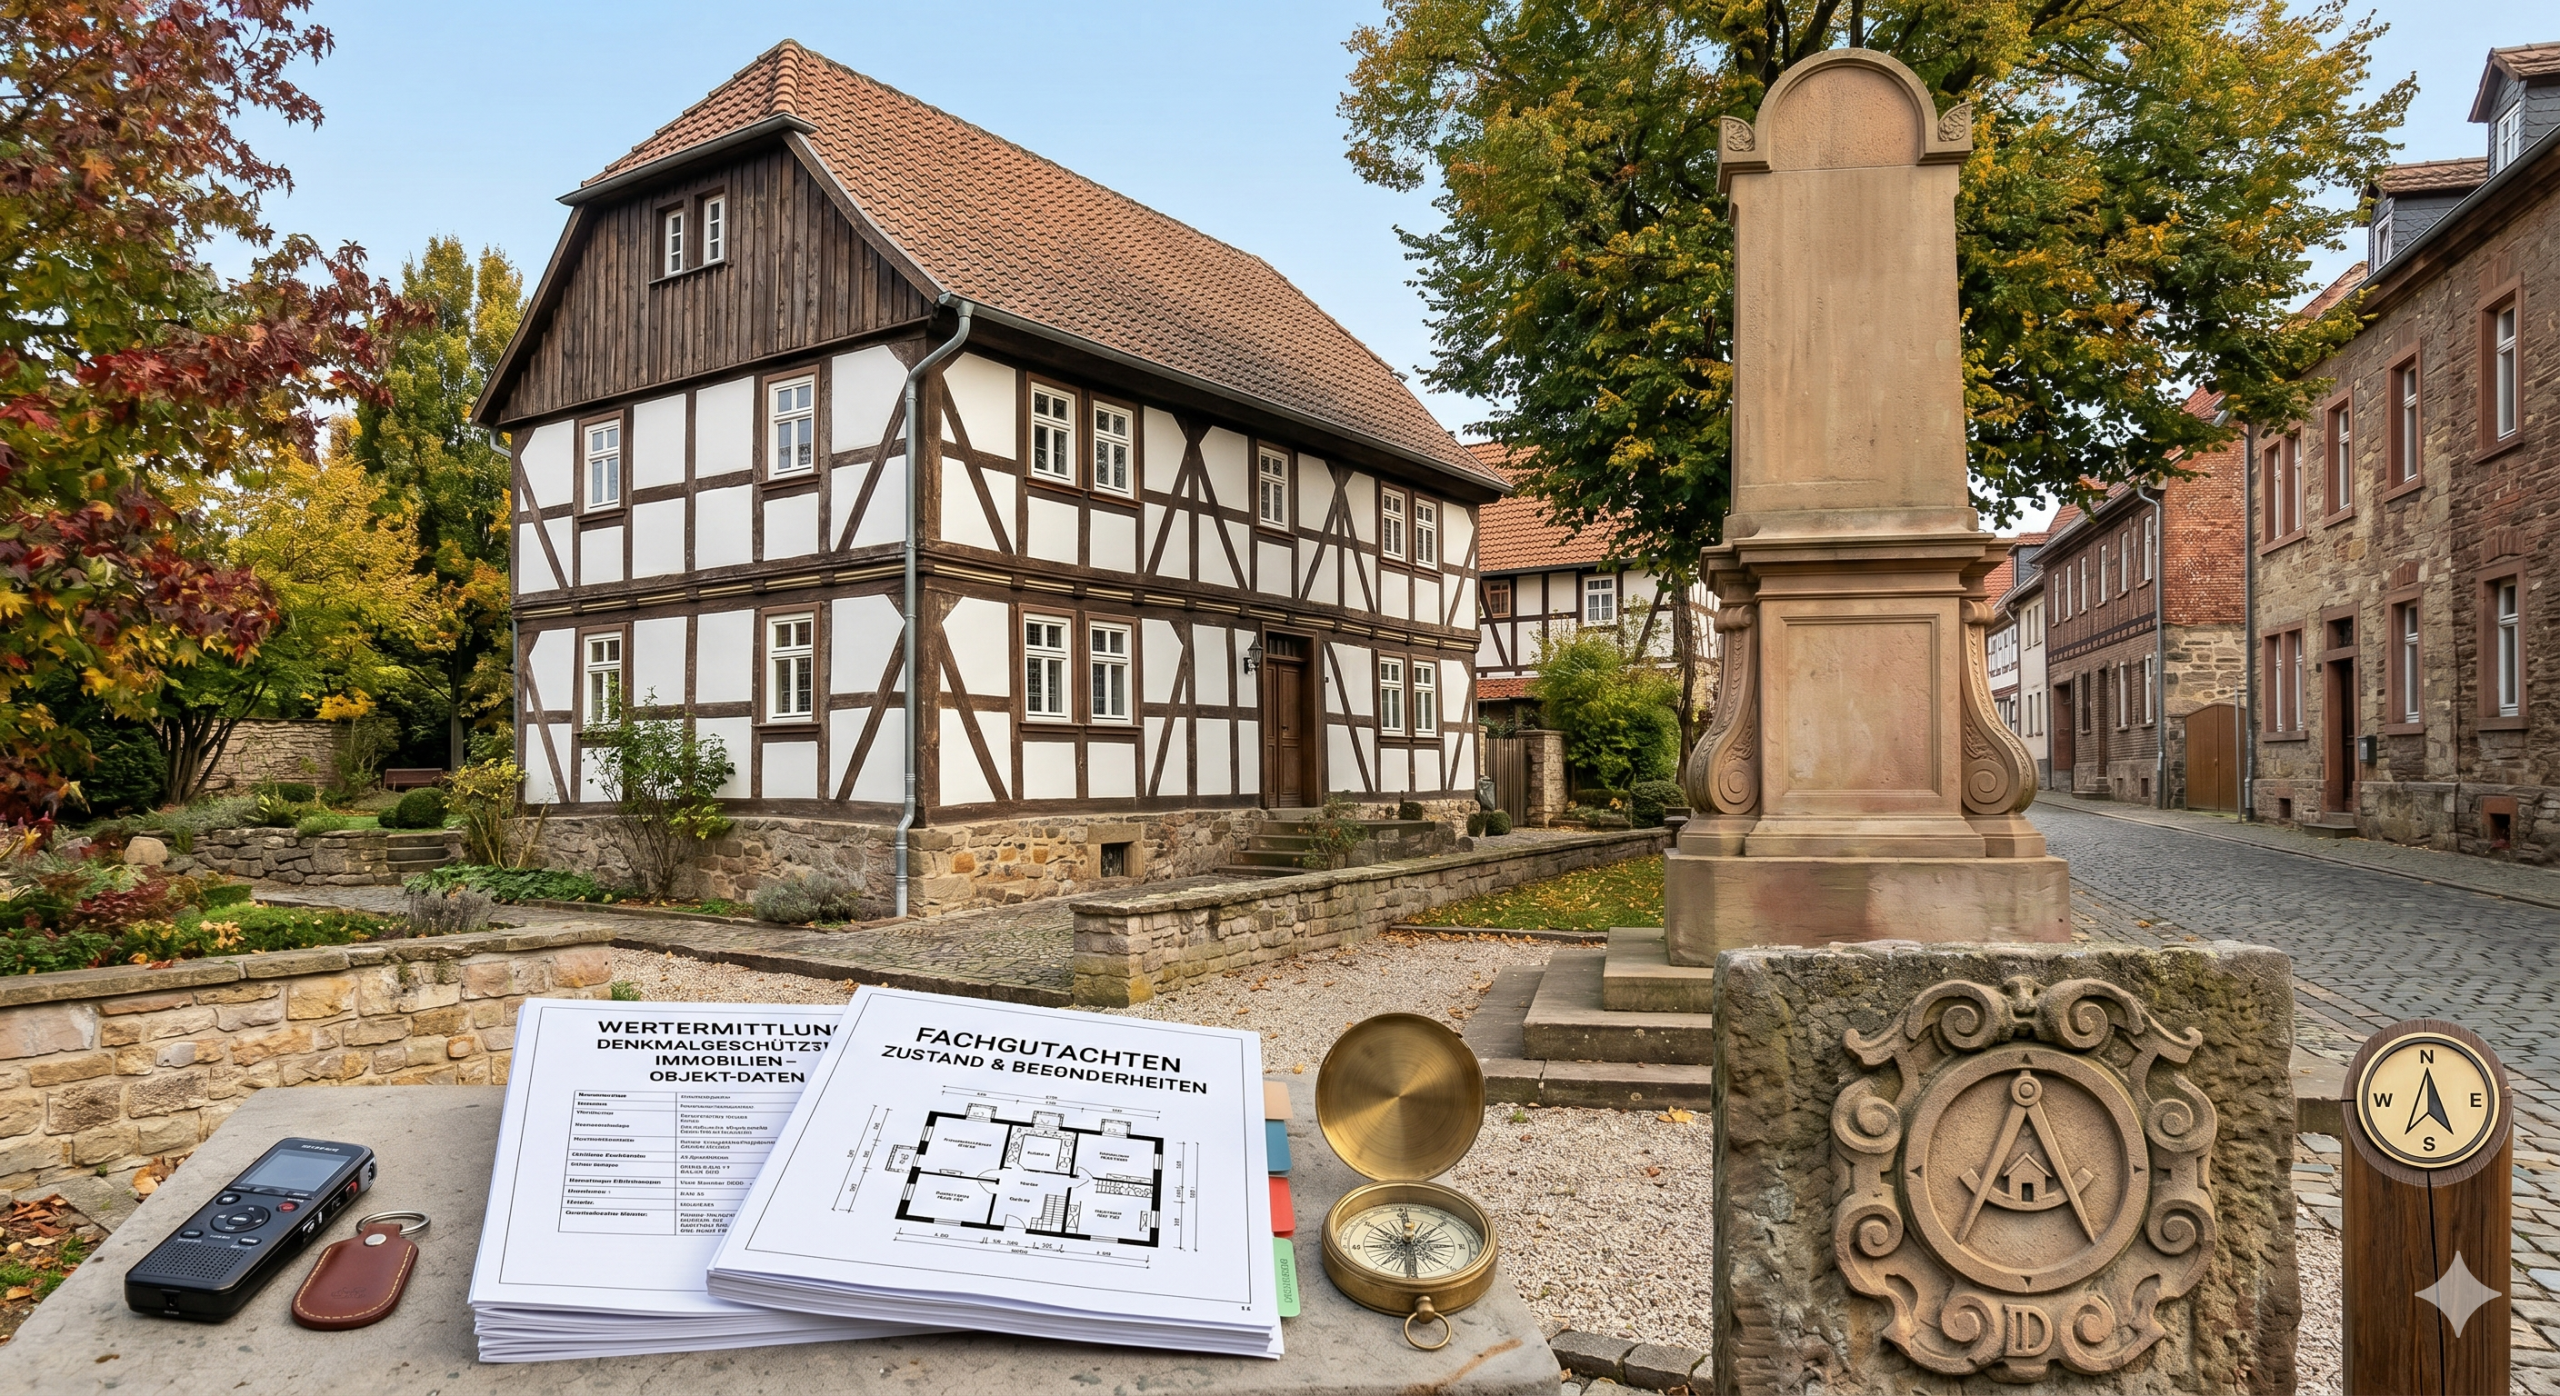
Ein Baudenkmal zu erben oder zu übertragen bedeutet: Auf der einen Seite drohen hohe Sanierungskosten und strenge Auflagen, auf der anderen Seite locken einzigartige Steuervorteile – und das Finanzamt berücksichtigt bei der pauschalen Bewertung meist nur die erste Seite. Dieser Ratgeber zeigt, wie ein Gutachten nach § 198 BewG beide Effekte korrekt gegeneinander aufrechnet und Ihre Steuerlast spürbar senken kann.
DAS WICHTIGSTE IN KÜRZE
- Das Januskopf-Prinzip: Denkmalschutz ist Fluch und Segen zugleich. Den immensen steuerlichen Vorteilen stehen strenge Auflagen bei der Sanierung gegenüber.
- Der Hebel der Denkmalschutz-AfA: Die Paragrafen 7i, 10f und 11b EStG erlauben es Investoren und Eigennutzern, Sanierungskosten über Jahre hinweg steuermindernd abzusetzen – ein enormer Werttreiber.
- Erhöhte Modernisierungskosten: Da historische Handwerkstechniken und originale Materialien vorgeschrieben sind, liegen die Sanierungskosten nicht selten beim Zwei- bis Dreifachen üblicher Baukosten.
- Rechtsschutz gegen das Finanzamt: Finanzbehörden ignorieren die denkmalrechtlichen Nutzungsbeschränkungen bei der pauschalen Erbschaftssteuerbewertung fast vollständig. Ein Gutachten nach § 198 BewG schafft hier Abhilfe.
Die Bewertung einer denkmalgeschützten Immobilie – ob barocke Stadtvilla, Fachwerkhaus oder Industriedenkmal – folgt eigenen Regeln: Standardisierte Wertermittlungsverfahren stoßen hier an ihre Grenzen, während gleichzeitig einzigartige steuerliche Vorteile den Wert beeinflussen. Sobald eine solche Immobilie vererbt, verschenkt oder veräußert werden soll, wird aus dem kulturellen Erbe eine hochkomplexe finanzmathematische Aufgabe.
In der professionellen Wertermittlungspraxis gelten Denkmalschutzimmobilien als die „Königsklasse“. Hier versagen die standardisierten Rechenmodelle, die bei normalen Bestandsbauten zum täglichen Handwerkszeug gehören. Ein Baudenkmal ist das exakte Gegenteil einer typisierten Immobilie – es ist ein absolutes Unikat. Jede bauliche Veränderung, jede Reparatur und jede energetische Modernisierung steht unter der strengen, kompromisslosen Aufsicht der Unteren Denkmalbehörde. Was bei einem normalen Haus eine einfache Sanierung der Fenster ist, mutiert beim Denkmal zu einer handwerklichen Maßanfertigung nach historischen Vorlagen, die die Kosten massiv erhöht.
Gleichzeitig hält der Staat jedoch ein extrem mächtiges Steuerprivileg bereit, das Denkmalimmobilien für Investoren zu den attraktivsten Steuersparmodellen in Deutschland macht. Diese Zerrissenheit zwischen extremen wirtschaftlichen Lasten und herausragenden steuerlichen Vorteilen macht die Bewertung zu einer Gratwanderung. Das Finanzamt ignoriert diese feinen Nuancen bei seiner pauschalen Bewertung ohne Vor-Ort-Prüfung zur Festsetzung der Erbschafts- oder Schenkungssteuer fast immer komplett. Um sich vor einer massiven steuerlichen Überbewertung zu schützen, ist ein unabhängiges, methodisch belastbares Verkehrswertgutachten unumgänglich. In diesem Beitrag beleuchten wir die rechtlichen Besonderheiten des Denkmalschutzes, analysieren die spezifischen Wertermittlungsverfahren nach der ImmoWertV und zeigen auf, wie Sie Ihr historisches Vermögen rechtssicher schützen.
Das Januskopf-Prinzip: Warum Denkmalschutz Fluch und Segen zugleich ist
Wer den Wert einer Denkmalimmobilie verstehen will, muss das ökonomische „Januskopf-Prinzip“ dieses Immobilientyps begreifen. Der Denkmalschutz greift mit zwei vollkommen gegensätzlichen Kräften in den Verkehrswert ein:
Welche Nutzungseinschränkungen bringt der Denkmalschutz mit sich?
Die Eintragung eines Gebäudes in die offizielle Denkmalliste der Gemeinde stellt eine massive öffentlich-rechtliche Eigentumsbeschränkung dar. Die Eigentümer sind gesetzlich dazu verpflichtet, das Denkmal im Rahmen des Zumutbaren dauerhaft zu erhalten, vor dem Verfall zu schützen und pfleglich zu behandeln.
- Das Sanierungs-Dilemma: Möchten Sie das Dach neu eindecken, die Fassade dämmen oder die Fenster austauschen, dürfen Sie keine Standardmaterialien aus dem Baumarkt verwenden. Die Denkmalbehörde schreibt oft die Verwendung historischer Baustoffe (z. B. mundgeblasenes Glas, reiner Kalkmörtel, handgestrichene Tonziegel) und spezieller, seltener Handwerkstechniken vor. Die Kosten für solche Maßnahmen liegen nicht selten um 100 bis 200 Prozent über den normalen Marktkosten.
- Das Modernisierungs-Verbot: Grundrissänderungen, das Durchbrechen von Wänden für ein offenes Wohnkonzept, der Anbau eines modernen Balkons oder die Installation einer Photovoltaik-Anlage auf der sichtbaren Dachfläche werden von den Behörden zum Schutz des historischen Erscheinungsbildes im Regelfall strikt untersagt. Das schränkt die funktionale Nutzbarkeit und damit die Zielgruppe auf dem freien Markt massiv ein.
Welche steuerlichen Vorteile bietet der Denkmalschutz?
Als Kompensation für die immensen Erhaltungspflichten gewährt der deutsche Staat Denkmaleigentümern einzigartige steuerliche Privilegien, die als Denkmal-AfA (Absetzung für Abnutzung) in den §§ 7i, 10f und 11b des Einkommensteuergesetzes (EStG) geregelt sind.
- Für Kapitalanleger (§ 7i EStG): Investoren können die von der Denkmalbehörde anerkannten Sanierungskosten über einen Zeitraum von acht Jahren zu jeweils 9 Prozent und in den folgenden vier Jahren zu jeweils 7 Prozent – also zu 100 Prozent innerhalb von 12 Jahren – vollkommen steuerlich als Werbungskosten absetzen. Bei einem hohen persönlichen Spitzensteuersatz erstattet das Finanzamt somit über die Jahre hinweg fast die Hälfte der gesamten Sanierungskosten zurück.
- Für Eigennutzer (§ 10f EStG): Wer das Baudenkmal selbst bewohnt, darf die Sanierungskosten zehn Jahre lang zu je 9 Prozent (insgesamt 90 Prozent) direkt von seiner zu versteuernden Einkommensbasis abziehen. Ein Privileg, das es bei keiner anderen privat genutzten Immobilie gibt.
Ein qualifizierter Gutachter muss in seiner Wertermittlung diese beiden konträren Kräfte mathematisch sauber gegeneinander aufrechnen.
Fordern Sie vor der gutachterlichen Wertermittlung zwingend die aktuelle Denkmalliste der Gemeinde sowie alle bisherigen Modernisierungsvereinbarungen mit der Denkmalbehörde an. Liegen für geplante oder bereits durchgeführte Sanierungen keine schriftlichen Zustimmungen (sogenannte denkmalrechtliche Erlaubnisse) vor, drohen dem neuen Eigentümer existenzbedrohende Bußgelder und Rückbauverpflichtungen, die der Gutachter als massives finanzielles Risiko (boG) einpreisen muss.
Warum die klassischen Wertermittlungsverfahren beim Denkmal scheitern
Die aktuelle Immobilienwertermittlungsverordnung (ImmoWertV) stellt Sachverständigen drei standardisierte Verfahren bereit. Bei einem Denkmal stoßen diese Methoden jedoch an ihre theoretischen und praktischen Grenzen:
1. Das Vergleichswertverfahren: Mangels Daten unbrauchbar
Das Vergleichswertverfahren leitet den Wert direkt aus den tatsächlich erzielten Kaufpreisen identischer Objekte ab. Da Denkmäler jedoch absolute Unikate sind – ein barockes Amtshaus lässt sich nicht mit einem Gründerzeit-Wohnhaus vergleichen – existieren in der Kaufpreissammlung des Gutachterausschusses fast niemals ausreichende und homogene Vergleichsfälle. Das Verfahren scheitert in der Praxis folglich fast immer.
2. Das Sachwertverfahren: Die Krux mit den Normalherstellungskosten
Das Sachwertverfahrentverfahren berechnet den Gebäudewert auf Basis standardisierter Neubaukosten (NHK 2010). Diese Tabellenwerte bilden jedoch nur den Bau eines modernen, typisierten Standardhauses ab. Die Kosten für die Wiederherstellung von historischem Stuck, Kreuzgewölben oder handgehauenen Eichenbalken sind in den NHK-Tabellen überhaupt nicht enthalten. Würde ein Gutachter das Sachwertverfahren stumpf nach Schema F durchrechnen, wäre der ermittelte Wert dramatisch zu niedrig.
3. Das Ertragswertverfahren: Das modifizierte Modell als Lösung
Bei vermieteten Denkmalimmobilien ist das Ertragswertverfahren die Methode der Wahl. Doch auch hier muss der Sachverständige tiefgreifende Modifikationen vornehmen. Der nachhaltig erzielbare Mietertrag muss mit den tatsächlichen, deutlich erhöhten Bewirtschaftungskosten (insbesondere einer weit über dem Standard liegenden Instandhaltungsrücklage) abgeglichen werden. Zudem muss die verlängerte wirtschaftliche Restnutzungsdauer durch das Einwirken von Modernisierungen über die ImmoWertV-Modernisierungsmatrix exakt hergeleitet werden.
Wie Sachverständige den Denkmal-Effekt mathematisch berechnen
Um den exakten Verkehrswert einer Denkmalimmobilie zu bestimmen, wendet der Gutachter spezifische mathematische Korrekturglieder an. Diese werden im Gutachten als besondere objektspezifische Grundstücksmerkmale (boG) erfasst. Die Wertermittlung spaltet sich im Wesentlichen in zwei Kernbereiche auf:
Bereich 1: Die Quantifizierung des Sanierungsstaus (Der Denkmal-Malus)
Befindet sich das historische Gebäude vor der Sanierung in einem maroden Zustand, kalkuliert der Gutachter die Kosten für die denkmalgerechte Wiederherstellung. Er nutzt hierfür nicht die Standardwerte des BKI (Baukosteninformationszentrum), sondern muss spezifische historische Handwerkerangebote und Erfahrungswerte vergleichbarer Denkmalprojekte heranziehen. Da diese Kosten die üblichen Sanierungskosten deutlich übersteigen, führen sie zu einem massiven, wertmindernden boG-Abzug vom vorläufigen Verfahrenswert.
Bereich 2: Die Kapitalisierung des Steuervorteils (Der Denkmal-Bonus)
Da der Markt für Denkmalimmobilien maßgeblich von den steuerlichen Abschreibungsmöglichkeiten getrieben wird, muss der Gutachter den Barwert dieser zukünftigen Steuereinsparungen berechnen. Er simuliert hierfür die steuerliche Situation eines typischen Investors am Markt (Typisierung des Käuferkreises mit einem durchschnittlichen Spitzensteuersatz von z. B. 40 Prozent). Die über 12 Jahre generierten Steuereinsparungen werden finanzmathematisch mit dem passenden Liegenschaftszinssatz auf den heutigen Wertermittlungsstichtag abgezinst.
Finaler Verkehrswert = Vorläufiger Ertragswert−Denkmal-Sanierungsaufwand (boG)+Barwert des Denkmal-Steuervorteils
Die Steuerfalle: Warum das Finanzamt bei historischen Bauten versagt
Das Thema Denkmalschutz wird für Eigentümer meist dann zu einer akuten finanziellen Bedrohung, wenn eine Immobilie vererbt oder im Rahmen einer Schenkung übertragen wird. Das zuständige Finanzamt ist gesetzlich dazu verpflichtet, den Grundbesitzwert des Objekts festzustellen, um die Erbschafts- oder Schenkungssteuer festzusetzen. Hierzu nutzt die Finanzbehörde die stark vereinfachten, standardisierten Massenbewertungsverfahren des Bewertungsgesetzes (BewG).
Das Problem an dieser behördlichen Praxis ist gravierend: Das Finanzamt führt niemals eine Besichtigung vor Ort durch und liest keine denkmalrechtlichen Auflagenbescheide. Die Software des Finanzamtes kennt für die Ermittlung des Gebäudewerts nur das Baujahr und die Wohnfläche. Dass auf dem Gebäude erhebliche Nutzungsbeschränkungen liegen, die Fassade unter absolutem Veränderungsverbot steht und im Inneren ein Instandhaltungsstau von mehreren hunderttausend Euro schlummert, fließt in den behördlichen Feststellungsbescheid mit keinem einzigen Cent ein. Die Behörde bewertet das Denkmal wie ein stinknormales, mängelfreies Standardhaus der Nachkriegszeit – eine katastrophale steuerliche Überbewertung ist die regelmäßige Folge.
Unsere DEKRA-zertifizierten Sachverständigen erstellen gerichtsfeste Gutachten – fair, unabhängig und schnell.
Wie hilft § 198 BewG gegen die pauschale Finanzamts-Bewertung?
Sie müssen diese ungerechtfertigte steuerliche Belastung durch das Finanzamt jedoch nicht tatenlos akzeptieren. Der Gesetzgeber hat zum Schutz der Steuerzahler mit dem § 198 BewG eine fundamentale Öffnungsklausel geschaffen. Diese besagt unmissverständlich: Weist der Steuerpflichtige durch ein qualifiziertes Gutachten nach, dass der tatsächliche Verkehrswert (der gemeine Wert) der Immobilie am Stichtag niedriger ist als der vom Finanzamt pauschal berechnete Wert, ist der niedrigere Wert zwingend für die Steuerberechnung anzusetzen.
Ein formelles, methodisch fehlerfreies und von einem zertifizierten Sachverständigen erstelltes Erbschaftsgutachten ist in diesem Szenario regelmäßig das entscheidende Beweismittel. Im Rahmen eines solchen Gutachten-Mandats legen wir die realen denkmalrechtlichen Lasten, die enormen Kosten der originalgetreuen Instandhaltung und den funktionalen Wertverlust nachvollziehbar offen.
Egal ob sich Ihr historisches Objekt in Neuss, in Düsseldorf, in Kaarst oder in einer anderen Gemeinde der Region befindet – wir brechen die behördliche Pauschalierung auf, machen den realen Denkmal-Malus für das Finanzamt sichtbar und drücken Ihre Erbschaftssteuerlast nachweislich nach unten.
Ein anschauliches Praxisbeispiel aus der Gutachterkanzlei
Wie dramatisch sich die präzise, gutachterliche Berücksichtigung von Denkmalschutzauflagen auf die Erbschaftssteuer auswirkt, verdeutlicht das folgende reale Fallbeispiel aus unserem Büro.
Der Ausgangssachverhalt: Ein Sohn erbt von seinem verstorbenen Onkel ein historisches, denkmalgeschütztes Fachwerk-Einfamilienhaus (Baujahr 1820) in einer attraktiven historischen Altstadtlage. Das Haus befindet sich in einem stark sanierungsbedürftigen Zustand: Die Gefache müssen aufwändig mit Lehm neu ausgemauert werden, und die alten Sprossenfenster sind morsch. Der Neffe hat als Erbe der Steuerklasse II lediglich einen geringen persönlichen Steuerfreibetrag von 20.000 Euro.
1. Die pauschale Festsetzung durch das Finanzamt
Das Finanzamt wertet Baujahr und Wohnfläche aus. Weil das Bewertungsgesetz die Alterswertminderung auch bei sehr alten Gebäuden begrenzt und den Sanierungsstau nicht kennt, stellt die Behörde einen Grundbesitzwert von 390.000 Euro fest.
2. Die Wertermittlung durch den MV-Immobilienbewertung-Gutachter nach § 198 BewG
Der Neffe legt fristgerecht Einspruch ein und beauftragt unser Büro. Unser zertifizierter Sachverständiger besichtigt das Haus und wertet Bauakte und denkmalrechtliche Modernisierungsvereinbarung aus. Die denkmalgerechte Sanierung der Gefache, die Zimmermannsarbeiten am historischen Tragwerk und die maßgefertigten Holz-Sprossenfenster belaufen sich laut Fachhandwerker-Angeboten auf 140.000 Euro. Wegen der niedrigen Deckenhöhen und des Verbots von Grundrissänderungen kommt das Haus zudem nur für einen eingeschränkten Käuferkreis infrage. Dem steht der Denkmal-Steuervorteil gegenüber, den ein selbstnutzender Käufer über § 10f EStG für die Sanierungskosten geltend machen kann.
| Position | Betrag |
|---|---|
| Vorläufiger Sachwert nach Sanierung (marktangepasst) | 390.000 € |
| Denkmalgerechte Sanierung (boG) | − 140.000 € |
| Abschlag für eingeschränkte Marktgängigkeit | − 82.000 € |
| Barwert des Denkmal-Steuervorteils (§ 10f EStG) | + 42.000 € |
| Verkehrswert laut Gutachten | 210.000 € |
Der Steuervorteil ergibt sich aus 90 Prozent der Sanierungskosten (126.000 Euro) und einem angenommenen Grenzsteuersatz des typischen Käufers von 40 Prozent. Das ergibt 50.400 Euro Steuerersparnis über zehn Jahre, abgezinst mit einem angenommenen Liegenschaftszinssatz von 3,5 Prozent rund 42.000 Euro zum Stichtag.
| Finanzamt | Gutachten | |
|---|---|---|
| Maßgeblicher Wert | 390.000 € | 210.000 € |
| Freibetrag (Steuerklasse II) | − 20.000 € | − 20.000 € |
| Steuerpflichtiger Erwerb | 370.000 € | 190.000 € |
| Steuersatz (Steuerklasse II) | 25 % | 20 % |
| Erbschaftsteuer | 92.500 € | 38.000 € |
Beispielrechnung mit angenommenen Werten – im Einzelfall können abweichende Sätze oder Freibeträge gelten.
Die Bilanz: Durch den nachvollziehbaren Nachweis des realen Verkehrswerts unter Berücksichtigung der Denkmalschutz-Lasten sinkt die Steuerforderung des Finanzamtes von ursprünglichen 92.500 Euro auf 38.000 Euro. Der Erbe spart direkt 54.500 Euro an Erbschaftssteuer! Diese immense Ersparnis sichert dem Neffen die wirtschaftliche Existenz und ermöglicht es ihm überhaupt erst, das historische Erbe seines Onkels anzunehmen und denkmalgerecht zu sanieren. Details zu unseren transparenten Honorarstrukturen für solche komplexen Denkmalgutachten finden Sie unter Preise.
Das klassische Vergleichswertverfahren scheitert bei Baudenkmälern in der Praxis fast immer, da es sich um absolute Unikate handelt und keine ausreichenden, homogenen Transaktionsdaten vorliegen. Ein Sachverständiger muss den Wert daher über hochspezialisierte Modifikationen des Sachwert- oder Ertragswertverfahrens herleiten, um die steuerlichen Vorteile den enormen Sanierungskosten korrekt gegenüberzustellen.
Welche Unterlagen benötigt der Gutachter für ein Denkmalgutachten?
Damit der Sachverständige den Wert eines Baudenkmals methodisch fundiert und rechtssicher gegenüber den Behörden herleiten kann, ist eine lückenlose Dokumentation zwingend erforderlich. Eigentümer sollten im Vorfeld des Ortstermins folgende Unterlagen bereitlegen:
- Der offizielle Denkmalschutzbescheid: Das amtliche Dokument, aus dem hervorgeht, seit wann das Objekt unter Schutz steht und ob es sich um ein Einzeldenkmal oder um ein Objekt im Rahmen eines Ensembleschutzes (Bereichsschutz) handelt.
- Die Eintragungsbegründung: Ein mehrseitiges Dokument der Oberen oder Unteren Denkmalbehörde, in dem detailliert beschrieben wird, welche spezifischen Bauteile (z. B. nur die Außenfassade, das gesamte Tragwerk oder auch historische Innenräume wie Treppenhäuser und Türen) schützenswert sind.
- Bereits vorliegende Modernisierungsvereinbarungen: Schriftliche Verträge mit der Gemeinde über geplante oder genehmigte Sanierungsmaßnahmen sowie Bescheinigungen über die steuerliche Anerkennung von Aufwendungen nach § 7i EStG.
- Detaillierte Kostenvoranschläge: Angebote von spezialisierten Restauratoren oder Denkmalhandwerkern für anstehende Reparaturen.
Fazit und Handlungsempfehlung
Eine Denkmalimmobilie ist ein unersetzbares kulturelles Juwel, aber im Kontext des deutschen Steuer- und Wertermittlungsrechts ein hochgradig explosives finanzielles Minenfeld. Wer den pauschalierten Feststellungsbescheid des Finanzamtes im Erbfall oder bei einer Schenkung ungeprüft akzeptiert, akzeptiert eine künstlich aufgeblähte Steuerrechnung für ein vermeintliches Standardobjekt und verschenkt riesige Geldbeträge an den Fiskus.
Nutzen Sie Ihr ausdrückliches gesetzliches Recht auf Gegenaufklärung nach § 198 BewG. Überlassen Sie die Bewertung Ihres historischen Lebenswerks oder Erbes nicht den starren Rastern behördlicher EDV-Programme. Die DEKRA-zertifizierten Sachverständigen von MV-Immobilienbewertung besitzen die spezifische bautechnische und finanzmathematische Expertise, um Denkmalschutzimmobilien rechtssicher und modellkonform nach den aktuellen Bundesstandards der ImmoWertV zu bewerten. Wir analysieren Ihre denkmalrechtlichen Auflagen, kalkulieren den realen Sanierungsstau ungeschminkt und überführen diese harten Fakten in ein belastbares Verkehrswertgutachten. So schützen Sie Ihr Erbe, sichern Ihr Recht und senken Ihre Steuerlast nachweislich um signifikante, fünf- oder sechsstellige Beträge.
Für ein persönliches, absolut vertrauliches und für Sie vollkommen kostenfreies Erstgespräch bezüglich Ihrer Denkmalimmobilie stehen wir Ihnen jederzeit gerne zur Verfügung. Nutzen Sie hierfür einfach direkt unsere Seite Kontakt oder besuchen Sie unser Sachverständigenbüro online unter www.mv-immobilienbewertung.de.
👉 Lassen Sie den realen Wert Ihrer Denkmalimmobilie jetzt rechtssicher und steueroptimiert nachweisen.
FAQ – Häufige Fragen zur Bewertung von Denkmalimmobilien
Mindert der Denkmalschutz den Verkehrswert einer Immobilie automatisch?
Nicht zwangsläufig. Den erhöhten Sanierungskosten und Nutzungseinschränkungen stehen die steuerlichen Vorteile der Denkmal-AfA gegenüber. Ob sich beide Effekte ausgleichen, hängt vom Einzelfall ab und muss gutachterlich sauber gegeneinander aufgerechnet werden.
Welches Wertermittlungsverfahren wird bei Baudenkmälern angewendet?
In der Regel ein modifiziertes Sachwert- oder Ertragswertverfahren, da das Vergleichswertverfahren mangels ausreichender Vergleichsobjekte meist nicht anwendbar ist. Der Sachverständige passt die Standardverfahren an die Besonderheiten des Einzeldenkmals an.
Kann ich die Denkmal-AfA auch nutzen, wenn ich das Haus selbst bewohne?
Ja, über § 10f EStG können Eigennutzer die Sanierungskosten zehn Jahre lang mit jeweils 9 Prozent von der Einkommensteuer absetzen – ein Vorteil, den es bei anderen selbstgenutzten Immobilien nicht gibt.
Was passiert, wenn ich Sanierungsarbeiten ohne Genehmigung der Denkmalbehörde durchführe?
Nicht genehmigte Maßnahmen können zu Bußgeldern und Rückbauverpflichtungen führen und mindern gleichzeitig die steuerliche Anerkennungsfähigkeit der Kosten. Ein Gutachter muss dieses Risiko im Wertgutachten entsprechend berücksichtigen.
Erkennt das Finanzamt ein Verkehrswertgutachten für ein Baudenkmal ohne Weiteres an?
Ein methodisch fundiertes Gutachten nach § 198 BewG wird von den Finanzbehörden regelmäßig als Nachweis für den niedrigeren gemeinen Wert akzeptiert, sofern es die denkmalrechtlichen Besonderheiten nachvollziehbar darlegt.

Flynn1154
https://shorturl.fm/XyOwO