Risse im Mauerwerk (Setzungsrisse): Harmloser optischer Mangel oder absoluter Wertkiller?
DAS WICHTIGSTE IN KÜRZE
- Die Ursachenforschung: Nicht jeder Riss droht das Haus einzureißen; Putzrisse sind meist kosmetischer Natur, während echte Setzungsrisse durch den Stein verlaufen.
- Der Wertkiller-Faktor: Dynamische Baugrundsetzungen durch sinkende Grundwasserstände oder mangelhafte Fundamentgründungen erfordern drakonische Sanierungskosten.
- Die behördliche Ignoranz: Das Finanzamt bewertet Immobilien bei Schenkung oder Erbschaft stur nach Aktenlage und blendet statische Gebäudeschäden komplett aus.
- Die rechtssichere Rettung: Ein DEKRA-zertifiziertes Gutachten überführt die Baukosten für die Risssanierung in unanfechtbare Steuerabzüge und rettet Ihr Vermögen legal gemäß § 198 BewG.
Die Entdeckung eines Risses im Mauerwerk ist für jeden Immobilieneigentümer ein Moment tiefer Verunsicherung. Die Risslinie zieht sich oft unbarmherzig durch das vertraute Bild der eigenen vier Wände – sei es als feiner Haarriss über dem Fenstersturz im Wohnzimmer oder als markante, treppenförmige Spalte an der Außenfassade. Sofort schießen dem Betrachter existenzielle Fragen durch den Kopf: Ist die Statik des gesamten Gebäudes in Gefahr? Sackt das Fundament ab? Droht hier ein unaufhaltsamer Wertverfall der mühsam abbezahlten Immobilie? In der Bau- und Gutachterpraxis erleben wir tagtäglich, dass kein anderes Schadensbild so viel emotionale Unsicherheit auslöst wie die Zerstörung der homogenen Wandstruktur.
Dabei ist eine differenzierte, sachverständige Betrachtung von elementarer Bedeutung, denn Riss ist keineswegs gleich Riss. Das Spektrum reicht von vollkommen harmlosen physikalischen Effekten bis hin zu dramatischen tektonischen Verschiebungen im Baugrund. Häufig handelt es sich lediglich um rein oberflächliche Schwund- oder Putzrisse, die durch das Austrocknen des Putzmörtels während der Bauphase entstehen oder durch unterschiedliche thermische Ausdehnungskoeffizienten zweier aufeinanderstoßender Baustoffe (z. B. Betonsturz auf Ziegelmauerwerk) ausgelöst werden. Solche Mängel sind mit wenigen Handgriffen kosmetisch zu beheben und mindern den realen Immobilienwert in keiner Weise. Wenn sich der Riss jedoch als echter Setzungsriss entpuppt, der statisch relevant durch den gesamten Steinquerschnitt verläuft, ändert sich das Szenario schlagartig. Dann mutiert der Mangel zum absoluten Wertkiller, der die wirtschaftliche Tragfähigkeit des Objekts im Kern erschüttert.
Richtig brisant wird das Vorhandensein solcher Substanzschäden, wenn die Immobilie vererbt, verschenkt oder im Rahmen einer Vermögensnachfolge steuerlich bewertet werden muss. Das zuständige Finanzamt fordert die Abgabe einer Feststellungserklärung, um die Erbschafts- bzw. Schenkungssteuer festzusetzen. Die Finanzbehörden nutzen hierfür das stark typisierte Massenbewertungsverfahren des Bewertungsgesetzes (BewG). Vom Schreibtisch aus bewerten die Beamten die Immobilie stur nach pauschalen Rastern und Tabellenwerten. Reale statische Gefährdungen, der enorme Sanierungsstau oder die drakonischen Kosten für eine Fundamentstabilisierung existieren in den behördlichen Software-Formeln schlichtweg nicht. Das Finanzamt konstruiert ein mängelfreies Luxus-Haus und verschickt astronomisch hohe Steuerbescheide. In diesem umfassenden Fachbeitrag entschlüsseln wir die Ursachen und Gefahren von Setzungsrissen, analysieren die gutachterliche Bewertungsmethodik nach der aktuellen ImmoWertV und zeigen auf, wie Sie Ihr Vermögen mit einem zertifizierten Verkehrswertgutachten effektiv vor staatlicher Überbewertung schützen.
Die Riss-Typologie: Wann wird der Riss an der Wand gefährlich?
Für den Laien sehen Risse im Mauerwerk auf den ersten Blick alle ähnlich aus. Der zertifizierte Bausachverständige unterscheidet jedoch präzise nach Rissursache, Rissverlauf und Risstiefe. Die drei wichtigsten Kategorien im Überblick:
1. Die harmlosen Putzrisse (Schwund- und Trocknungsrisse)
Diese Risse entstehen meist in den ersten Jahren nach der Errichtung oder Sanierung eines Gebäudes. Wenn der Putz austrocknet, zieht er sich zusammen (Schwinden). Es entstehen feine, netzartige Haarrisse mit einer Rissbreite von meist unter 0,2 Millimetern. Sie betreffen ausschließlich die oberste Putzschicht und dringen nicht in das tragende Mauerwerk vor. Statisch sind sie absolut unbedenklich und stellen einen reinen optischen Mangel dar.
2. Die thermisch bedingten Spannungsrisse
Baustoffe dehnen sich bei Hitze aus und ziehen sich bei Kälte zusammen. Stoßen Bauteile mit stark unterschiedlichem Dehnungsverhalten aneinander – beispielsweise eine ungedämmte Stahlbetondecke auf einer klassischen Ziegelwand –, entstehen an den Übergängen enorme Scherkräfte. Die Folge sind oft horizontale oder vertikale Risse im Decken- und Wandanschlussbereich. Sie sind lästig und erfordern elastische Sanierungsmaßnahmen, gefährden die Standsicherheit in der Regel aber nicht direkt.
3. Die gefährlichen Setzungsrisse (Gründungsschäden)
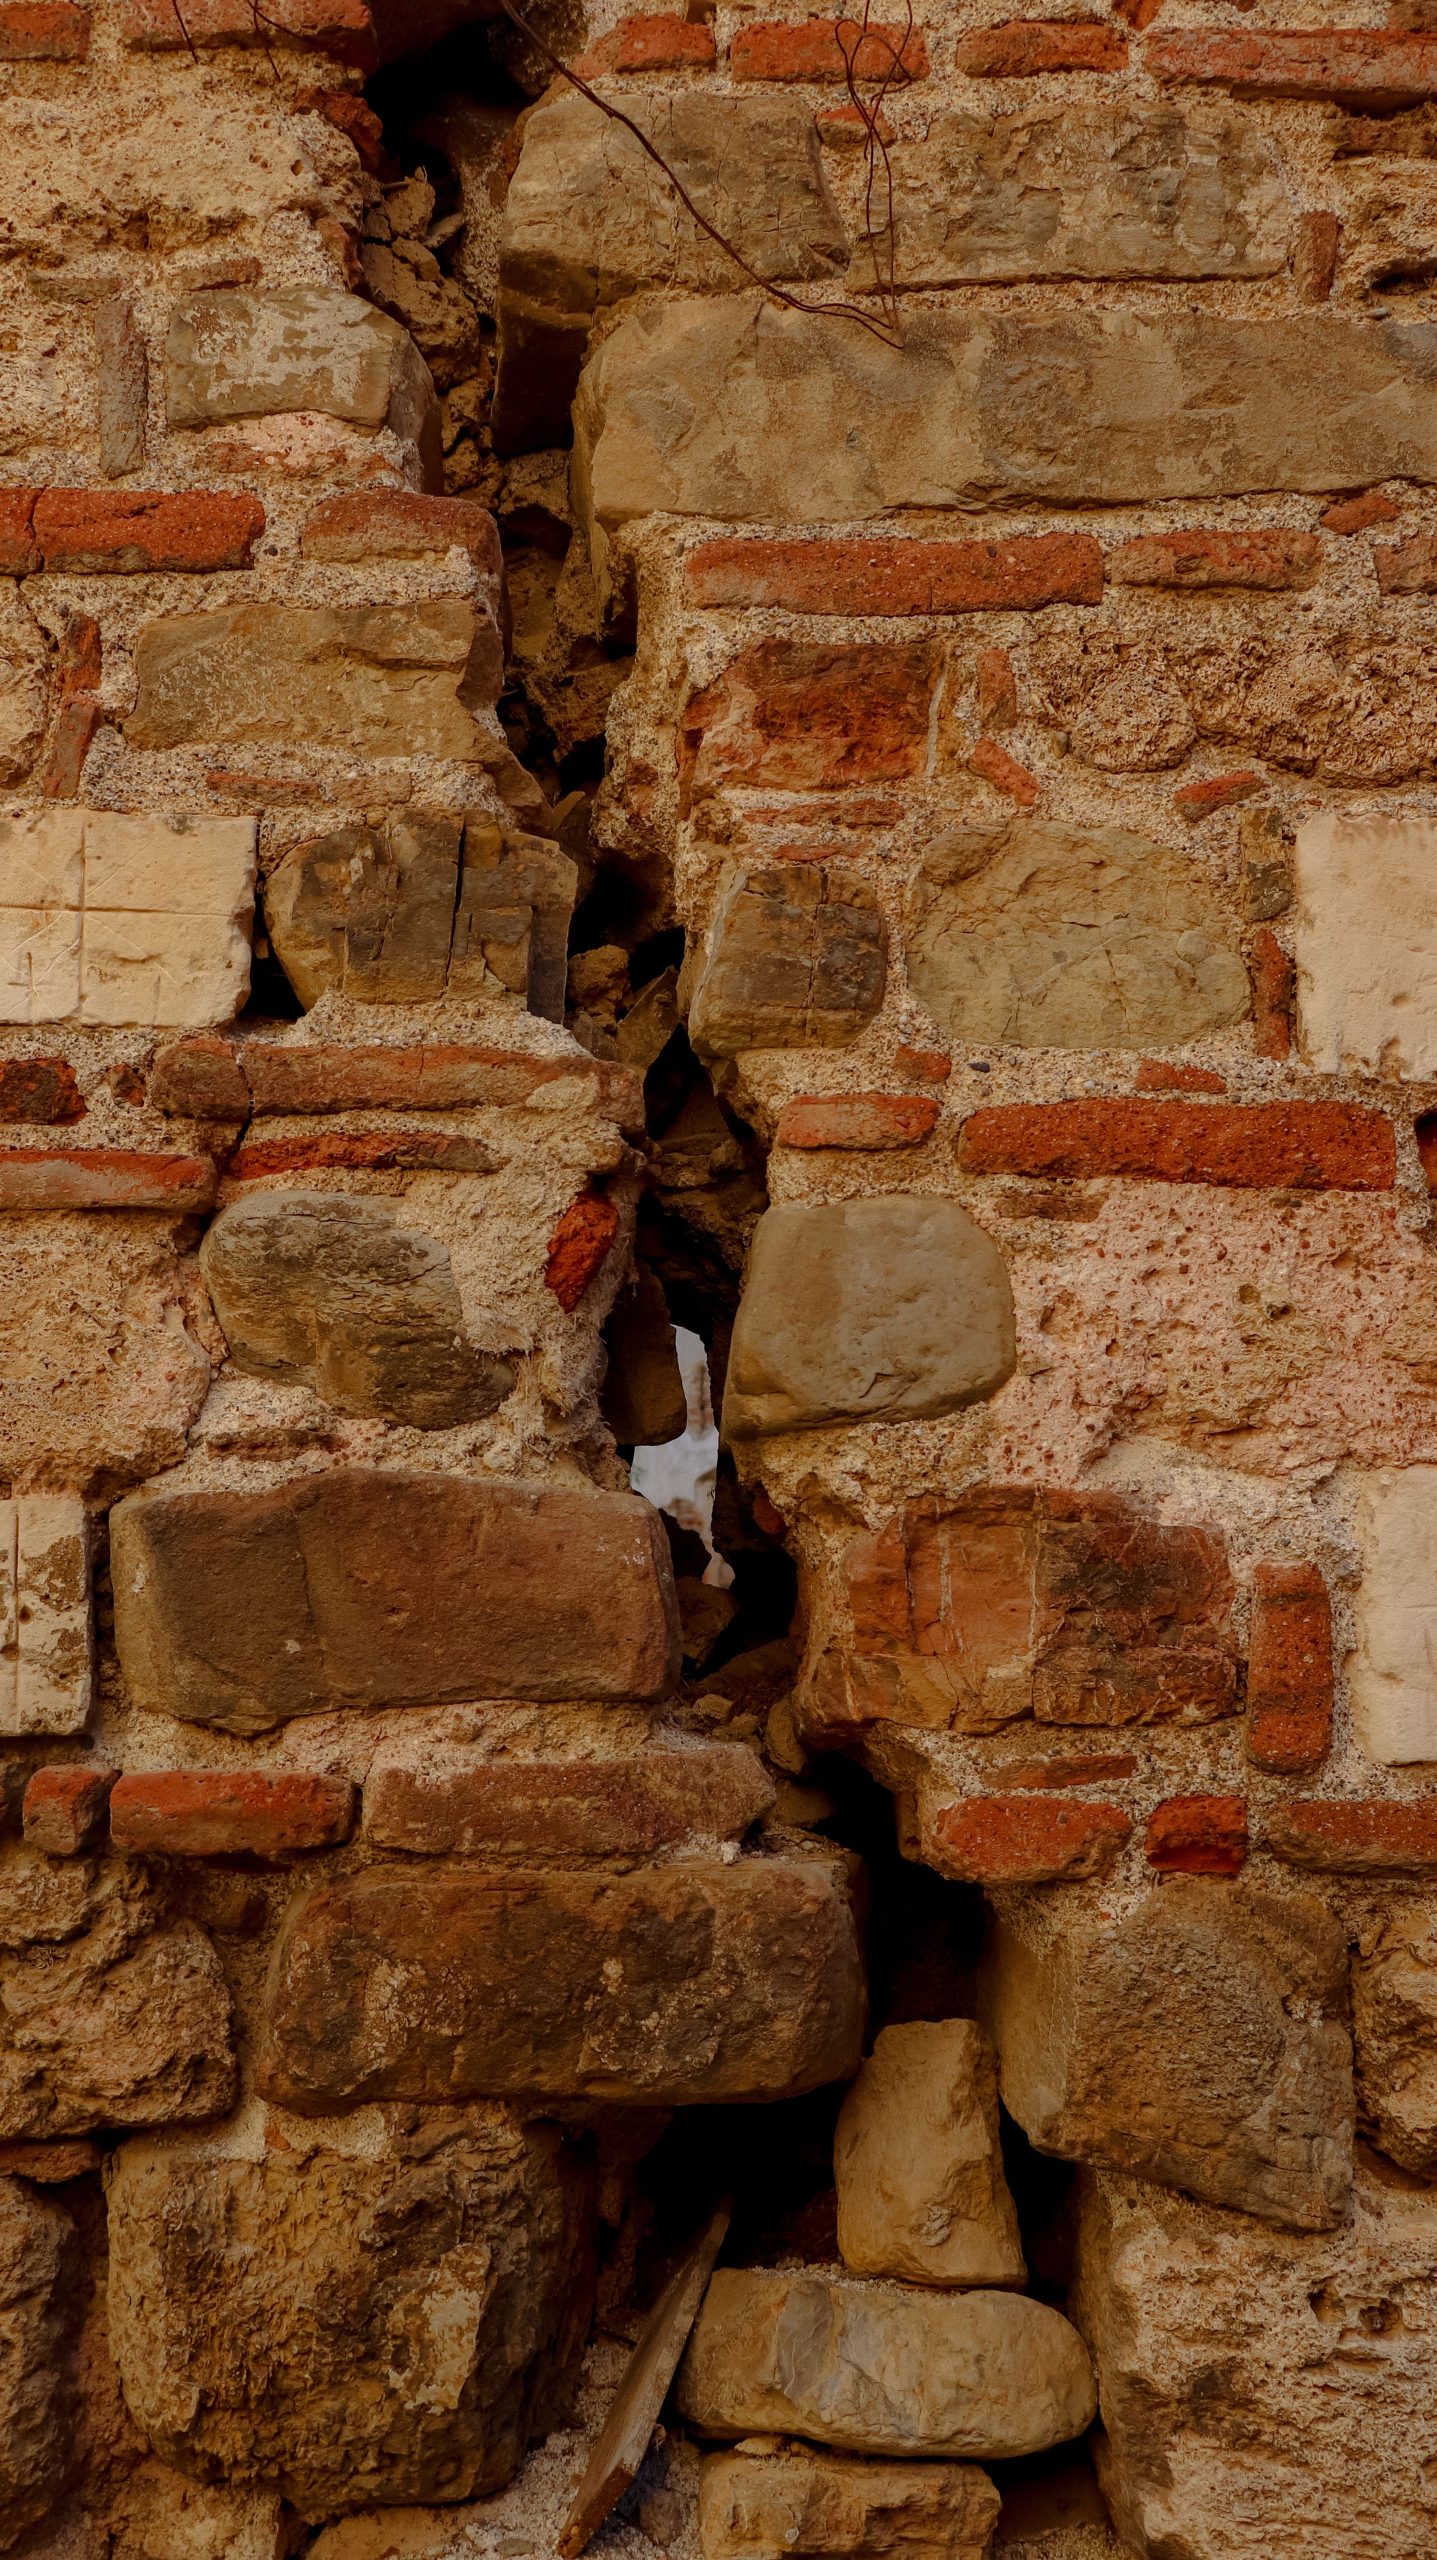
Ein echter Setzungsriss ist das Symptom einer ungleichmäßigen Bewegung des Baugrundes unterhalb der Fundamente. Sackt das Gebäude an einer Ecke ab – sei es durch nachgebende Bodenschichten, austrocknende Tonböden infolge von langanhaltenden Dürreperioden, Ausspülungen durch defekte Abwasserleitungen oder Erschütterungen durch schweren Schwerlastverkehr –, entstehen extreme Zug- und Biegespannungen im Mauerwerk. Sobald diese Spannungen die Zugfestigkeit des Steins und des Mörtels überschreiten, reißt die Wand auf.
Echte Setzungsrisse erkennt man fast immer an ihrem charakteristischen, diagonale Stufenverlauf entlang der Mörtelfugen, der direkt durch die Steine hindurchgeht. Diese Risse sind permanent aktiv („lebendig“), solange die Ursache im Baugrund nicht fachgerecht gestoppt wurde. Sie sind ein fundamentaler Eingriff in die Statik und ein eklatanter Wertkiller.
Wenn Sie Risse im Mauerwerk Ihrer Immobilie feststellen, bringen Sie zur ersten Selbsteinschätzung niemals sofort Gipsmarken an, sondern nutzen Sie ein sogenanntes Riss-Lineal (Rissbreitenkarte) und installieren Sie bei begründetem Verdacht eine mechanische Rissmonitorscheibe. Gipsmarken reißen bei dynamischen Setzungen oft unbemerkt im Haarrissbereich und verwittern im Außenbereich extrem schnell. Ein mechanischer Rissmonitor hingegen erlaubt es dem Sachverständigen, über ein integriertes Fadenkreuz millimetergenau abzulesen, ob sich ein Riss dreidimensional bewegt (lebendiger Riss) oder ob die Setzung historisch abgeklungen ist (tot oder zur Ruhe gekommen). Diese exakte Differenzierung spart bei der späteren Sanierungsplanung und Gutachtenerstellung zehntausende Euro.
Warum Setzungsrisse im Verkehrswertgutachtendrakonische Abzüge erzwingen
Die Ermittlung des realen Verkehrswerts einer rissbehafteten Immobilie folgt den strengen Richtlinien der aktuellen Immobilienwertermittlungsverordnung (ImmoWertV). Ein qualifizierter Gutachter (beispielsweise nach DIN EN ISO/IEC 17024 oder DEKRA-zertifiziert) erfasst die Rissbildungen im Rahmen einer intensiven Bauzustandsanalyse und überführt den Schaden in die Kategorie der besonderen objektspezifischen Grundstücksmerkmale (boG).
Bei echten Setzungsrissen greift eine dreistufige finanzmathematische Wertminderung, die den Immobilienwert massiv nach unten drückt:
- Die direkten Sanierungskosten (Beseitigungsaufwand): Um einen Setzungsriss nachhaltig zu sanieren, reicht es niemals aus, den Riss einfach zuzuspachteln und zu überstreichen. Solange sich das Fundament bewegt, würde der Riss innerhalb weniger Wochen wieder aufreißen. Die Sanierung erfordert drakonische bautechnische Maßnahmen: Die Stabilisierung des Baugrundes über Hochdruck-Injektionen von quellfähigem Polyurethanharz oder das aufwändige Unterfangen der Fundamente mit Betonlanzen. Hinzu kommt das kraftschlüssige Verklammern des Mauerwerks über Edelstahl-Spiralanker (Rissvernadelung). Der Gutachter kalkuliert diese Kosten über den offiziellen BKI-Baukostenindex exakt in Euro.
- Der merkantile Minderwert (Der Makel des reparierten Schadens): Selbst wenn eine Setzung erfolgreich gestoppt und die Risse perfekt verklammert und verputzt wurden, verbleibt an der Immobilie ein dauerhafter psychologischer Makel. Ein potenzieller Käufer auf dem freien Markt wird für ein Haus, das nachweislich einen schweren Gründungsschaden erlitten hat, immer einen deutlichen Preisabschlag fordern, da das latente Restrisiko einer erneuten Bewegung im Baugrund mitschwingt. Der Sachverständige berechnet diesen merkantilen Minderwert als prozentualen Abschlag vom Marktwert.
- Das Risiko der eingeschränkten Marktgängigkeit: Immobilien mit aktiven, sichtbaren Rissen lassen sich am Markt extrem schwer veräußern. Banken verweigern oft die Finanzierung für Kaufinteressenten, solange kein statisches Gutachten die Standsicherheit garantiert. Diese drastisch verlängerte Vermarktungszeit mindert den Verkehrswert zusätzlich.
Die mathematische Herleitung des korrigierten Werts wird als isolierter Absatz dargestellt:
Die Steuerfalle des Fiskus: Warum das Finanzamt Bauschäden am Schreibtisch ignoriert
Die immense praktische Bedeutung dieser detaillierten bauphysikalischen und finanziellen Herleitung wird für Eigentümer schlagartig in dem Moment spürbar, in dem sie mit den deutschen Steuerbehörden konfrontiert werden – namentlich nach dem Erhalt einer Erbschaft oder bei einer Schenkung im Rahmen der vorweggenommenen Erbfolge. Das Finanzamt fordert die Beteiligten zur Abgabe einer Feststellungserklärung auf, um den steuerlichen Grundbesitzwert zu ermitteln. Dieser Wert dient als exakte Basis für die Berechnung die Erbschafts- oder Schenkungssteuer. Die Finanzbeamten nutzen hierfür das standardisierte Massenbewertungsverfahren des Bewertungsgesetzes (BewG).
Das fundamentale Problem an dieser behördlichen Praxis ist eklatant: Das Finanzamt arbeitet rein nach Aktenlage und führt niemals einen Ortstermin durch. Der Sachbearbeiter prüft im ersten Schritt ausschließlich das Baujahr, die Wohnfläche und den offiziellen Bodenrichtwert des Gutachterausschusses. Doch an dieser Stelle entsteht eine gewaltige Steuerfalle. Die behördliche Software blendet den tatsächlichen Bauzustand vollkommen aus. Für das Finanzamt existieren keine Risse, keine Absackungen und kein Sanierungsstau.
Zudem ignoriert das typisierte Verfahren des Fiskus die drakonischen energetischen Nachrüstpflichten nach das Gebäudeenergiegesetz (GEG), die einen Eigentümerwechsel begleiten. Das Finanzamt unterstellt ein perfektes, schadenfreies „Phantom-Haus“ im besten Zustand und verschickt astronomisch hohe Steuerbescheide. Sie zahlen eine horrende Erbschaftssteuer auf ein Vermögen, das am Markt real so gar nicht existiert.
Unsere DEKRA-zertifizierten Sachverständigen erstellen gerichtsfeste Gutachten – fair, unabhängig und schnell.
Der Ausweg über die Öffnungsklausel des Paragrafen 198 BewG
Sie müssen diese systematische finanzielle Übervorteilung durch die Pauschalierung die Behörden jedoch keineswegs tatenlos akzeptieren. Der Gesetzgeber hat zum Schutz die Steuerzahler mit dem Paragrafen 198 BewG eine explizite Öffnungsklausel verankert. Diese gesetzliche Vorschrift besagt unmissverständlich: Weist der Steuerpflichtige (Erbe oder Beschenkte) durch ein qualifiziertes Gutachten nach, dass der tatsächliche Verkehrswert (der gemeine Wert) die Immobilie am maßgeblichen Stichtag niedriger ist als der vom Finanzamt pauschal schätzungsweise angenommene Wert, ist der niedrigere Wert zwingend als neue Basis für die Steuerberechnung anzusetzen.
Ein formelles, methodisch fehlerfreies und von einem zertifizierten Sachverständigen erstelltes Erbschaftsgutachtenist in diesem Szenario Ihr einzig rechtssicheres Beweismittel. Als spezialisierte Sachverständigenkanzlei brechen wir die pauschalen Annahmen des Finanzamtes auf. Unser Gutachter dokumentiert jeden statischen Mangel, jede Rissbildung und jeden realen Sanierungsstau im Rahmen einer umfassenden und forensischen Objektbegehung vor Ort.
Egal ob wir für Sie eine Bewertung an unserem Kanzleistandort in Neuss, in der benachbarten Landeshauptstadt Düsseldorf oder direkt vor unserer Haustür in Kaarst durchführen – wir ermitteln den realen, marktkonformen Verkehrswert streng nach den Kriterien die aktuellen ImmoWertV. Wird dieser korrigierte, nachweislich niedrigere Verkehrswert dem Finanzamt vorgelegt, muss die Behörde einknicken: Der typisierte Bescheid wird aufgehoben und die Steuerlast bricht drastisch in sich zusammen. Wer sich im Vorfeld allgemein über unsere transparenten Honorare informieren möchte, findet detaillierte Angaben auf unserer zentralen Seite Preise.
Ein detailliertes Praxisbeispiel aus der Sachverständigenkanzlei
Wie massiv sich das Aufdecken von realen Setzungsrissen über ein professionelles Sachverständigengutachten in barer Münze für Sie als Erbe auszahlt, verdeutlicht das folgende reale Praxisbeispiel aus unserem Büro im Rhein-Kreis Neuss.
Der Ausgangssachverhalt:
Ein Sohn erbt von seinem verstorbenen Vater ein freistehendes Einfamilienhaus (Baujahr 1982, Wohnfläche 140 qm) im Raum Kaarst. Das Haus weist schwere strukturelle Mängel auf: An der nordöstlichen Hausecke haben sich infolge von Grundwasserabsenkungen massive, treppenförmige Setzungsrisse gebildet, die sowohl die Außenfassade als auch das tragende Innenmauerwerk durchtrennen. Zudem ist die Heizungsanlage veraltet und das Dach ungedämmt (massiver GEG-Sanierungsstau). Der Sohn verfügt über einen persönlichen Steuerfreibetrag von 400.000 Euro (Steuerklasse I), der jedoch durch anderes Barvermögen des Vaters bereits vollständig aufgebraucht ist. Jeder Euro Immobilienwert muss somit voll mit 11 Prozent versteuert werden.
Das Finanzamt berechnet den steuerlichen Grundbesitzwert stur nach dem pauschalierten Sachwertverfahrendes BewG. Da die statischen Risse am Schreibtisch unsichtbar sind und die Bausubstanz als mängelfrei vorausgesetzt wird, beläuft sich der behördliche Feststellungsbescheid auf astronomische 560.000 Euro.
1. Die drohende Steuerlast laut Finanzamt (Ohne Schadensberücksichtigung):
- Vom Finanzamt festgesetzter Wert: 560.000 €
- Abzug des persönlichen Freibetrags: – 400.000 €
- Zu versteuerndes Erbe: 160.000 €
- Daraus resultierende Erbschaftssteuer (Steuerklasse I, 11 %): 17.600 €
2. Die exakte Wertermittlung durch den MV-Immobilienbewertung-Gutachter nach § 198 BewG:
Der geschockte Erbe legt fristgerecht Einspruch gegen den Bescheid ein und beauftragt unser Büro mit der Erstellung eines qualifizierten Verkehrswertgutachtens. Unser nach ISO 17024 zertifizierter Sachverständiger führt den intensiven Ortstermin durch. Er seziert die Rissstrukturen und berechnet die realen Mängel exakt als besondere objektspezifische Grundstücksmerkmale (boG) auf Basis von Fachunternehmerangeboten:
- Baugrundstabilisierung über Polyurethan-Injektionen und Rissvernadelung: – 45.000 €
- Merkantiler Minderwert für den dauerhaften Makel des Gründungsschadens: – 20.000 €
- Unaufschiebbarer Austausch der veralteten Heizungsanlage nach GEG: – 30.000 €
Die Gesamtsumme dieser realen Baumängel und des statischen Wertminderungsabschlags (boG) beläuft sich auf stolze 95.000 Euro. Unter Berücksichtigung aller realen Marktdaten weist das Gutachten nachweislich einen tatsächlichen, unanfechtbaren Verkehrswert die Immobilie von exakt 395.000 Euro nach. Die pauschale Schätzung des Finanzamtes war um 165.000 Euro überhöht!
Das finale steuerliche Ergebnis nach Einreichung des Gutachtens:
Unser formelles Verkehrswertgutachten wird dem Finanzamt als gesetzliche Begründung eingereicht. Da der gutachterlich bewiesene reale Verkehrswert mit 395.000 Euro nun vollständig unter dem persönlichen Steuerfreibetrag des Sohnes liegt, fällt die geforderte Erbschaftssteuer sprunghaft von 17.600 Euro auf exakt 0 Euro zurück!
Die grandiose Bilanz: Allein durch den methodischen Nachweis des realen, durch den Gründungsschaden geminderten Verkehrswerts spart der Erbe direkt 17.600 Euro an Erbschaftssteuer ein. Dieses gesparte Geld verbleibt zu 100 Prozent in seiner privaten Tasche und kann nun direkt als wertvolles Eigenkapital genutzt werden, um die anstehende Baugrundstabilisierung und den Heizungstausch am Haus tatsächlich zu finanzieren. Häufige Fragen zu den formellen Anforderungen die Finanzämter, den Fristen für den Einspruch oder den erforderlichen Unterlagen beantworten wir Ihnen zudem übersichtlich in unseren FAQ.
Für das deutsche Finanzamt ist ein Riss im Mauerwerk im typisierten Standardverfahren vollkommen unsichtbar. Der Fiskus unterstellt bei der Erbschafts- und Schenkungssteuer eine mängelfreie Immobilie im statistischen Mittelwert. Erst wenn Sie dem Finanzamt ein formelles Verkehrswertgutachten vorlegen, in dem die Sanierungskosten (z. B. für eine aufwändige Hochdruck-Zementinjektion oder Fundamentunterfangung) nachgewiesen und als besondere objektspezifische Grundstücksmerkmale (boG) deklariert werden, muss die Steuerbehörde den Immobilienwert gemäß Paragraf 198 BewG nach unten korrigieren.
Welche Unterlagen benötigt der Gutachter für ein erfolgreiches Schadensgutachten?
Damit der Sachverständige die Rissbildungen absolut unanfechtbar und rechtssicher gegenüber den Steuerbehörden und Gerichten bewerten kann, sollten Eigentümer im Vorfeld folgende Unterlagen bereitlegen:
- Das offizielle Schreiben des Finanzamtes (Feststellungsbescheid): Das fundamentale Dokument, das angegriffen werden soll, inklusive aller Berechnungsanlagen zur exakten Bestimmung des Stichtags.
- Vorliegende statische Untersuchungen oder Bodengutachten: Sofern vorhanden, Berichte von Statikern oder Geologen über die Ursachen der Rissbildung.
- Angebote von Fachfirmen: Kostenvoranschläge für Injektionsverfahren, Fundamentunterfangungen oder Maurerarbeiten zur Rissvernadelung.
- Die amtlichen Bauzeichnungen: Grundrisse, Schnitte und Gründungspläne des Gebäudes zur statischen Überprüfung der Lastenverteilung.
Fazit: Vertrauen Sie bei Rissbildungen niemals einer ungenauen Schätzung
Ein echter Setzungsriss im Mauerwerk ist kein harmloser kosmetischer Makel – er ist ein drakonischer Eingriff in das statische Gefüge und ein absoluter Wertkiller für Ihr Vermögen. Wer ein solches Schadensbild im Rahmen eines Erbfalls oder einer Schenkung unkritisch akzeptiert und auf den detaillierten Nachweis des echten Verkehrswerts verzichtet, unterschreibt blind eine künstlich aufgeblähte Steuerrechnung für ein vermeintlich perfektes „Phantom-Haus“ und verliert immense Vermögenswerte an den Staat.
Nutzen Sie Ihr ausdrückliches gesetzliches Recht auf Gegenaufklärung nach Paragraf 198 BewG. Überlassen Sie die Bewertung Ihres wertvollen Besitzes oder familiären Erbes nicht den starren Rastern behördlicher EDV-Programme. Die DEKRA-zertifizierten und nach DIN EN ISO/IEC 17024 qualifizierten Sachverständigen von MV-Immobilienbewertung untersuchen das Mauerwerk Ihrer Immobilie mit forensischer Präzision, dokumentieren jeden statischen Mangel ungeschminkt und erstellen ein absolut unanfechtbares Verkehrswertgutachten nach den aktuellen Standards die ImmoWertV. Wir machen jeden Sanierungsstau und jeden Gründungsschaden für das Finanzamt sichtbar und zwingen die Behörde zur radikalen Korrektur des Steuerwerts. So schützen Sie Ihr Erbe, sichern Ihr gutes Recht und senken Ihre Steuerlast nachweislich um signifikante Beträge.
Für ein persönliches, absolut vertrauliches und für Sie vollkommen kostenfreies Erstgespräch bezüglich die rechtskonformen Bewertung Ihrer Immobilie stehen wir Ihnen jederzeit gerne zur Verfügung. Nutzen Sie hierfür einfach direkt unsere Seite Kontakt oder besuchen Sie unser Sachverständigenbüro online unter die zentralen Webadresse www.mv-immobilienbewertung.de.
👉 [Lassen Sie ein fehlerhaftes Erstgutachten oder die pauschale Schätzung des Finanzamtes bei Rissen im Mauerwerk nicht zu Ihrer finanziellen Falle werden! Kontaktieren Sie uns jetzt auf www.mv-immobilienbewertung.de und lassen Sie den realen, durch Statikschäden geminderten Verkehrswert Ihrer Immobilie durch unsere zertifizierten Sachverständigen rechtssicher und unanfechtbar nachweisen – damit Ihr Vermögen optimal geschützt bleibt!]