Steuerliche Kaufpreisaufteilung (Boden vs. Gebäude): AfA-Potenzial für Vermieter maximieren
Wer eine vermietete Immobilie kauft, darf nur den Gebäudeanteil abschreiben – wie der Kaufpreis zwischen Boden und Gebäude aufgeteilt wird, entscheidet deshalb über Jahrzehnte über die Höhe der AfA. Das Finanzamt nutzt dafür eine Arbeitshilfe, die der Bundesfinanzhof als nicht bindend eingestuft hat. Dieser Ratgeber zeigt, wie die Aufteilung funktioniert und wann ein Gutachten eine realistischere Aufteilung belegt.
DAS WICHTIGSTE IN KÜRZE
- Die steuerliche Aufspaltung: Nur der Gebäudeanteil einer vermieteten Immobilie ist über die Absetzung für Abnutzung (AfA) steuerlich absetzbar; der Grund und Boden schreibt sich nicht ab.
- Die BMF-Arbeitshilfe: Das Finanzamt teilt den Kaufpreis mit einem typisierten Rechenwerkzeug auf. Bei vermieteten Objekten kann das den Gebäudeanteil zu niedrig ansetzen.
- Der Hebel des Bundesfinanzhofs: Der BFH hat 2020 entschieden, dass die Arbeitshilfe nicht bindend ist. Eine Aufteilung im Kaufvertrag ist grundsätzlich anzuerkennen; im Streitfall entscheidet in der Regel ein Sachverständigengutachten.
- Nachweis durch Gutachten: Ein Verkehrswertgutachten ermittelt das Verhältnis von Boden- und Gebäudewert nach den Marktverhältnissen – bei vermieteten Objekten in der Regel über das Ertragswertverfahren.
Die Investition in vermieteten Wohnungsbau oder gewerbliche Immobilien gilt in Deutschland seit Generationen als eine der solidesten Säulen des privaten Vermögensaufbaus. Neben den regelmäßigen Mieterträgen und dem langfristigen Wertsteigerungspotenzial speist sich die Attraktivität von Anlageimmobilien ganz wesentlich aus ihren steuerlichen Privilegien. Das einkommensteuerliche Kernstück für jeden Vermieter ist dabei die Absetzung für Abnutzung (AfA) nach Paragraf 7 des Einkommensteuergesetzes (EStG). Sie erlaubt es dem Eigentümer, die historischen Anschaffungskosten des Gebäudes über Jahrzehnte hinweg linear als Werbungskosten geltend zu machen und so die zu versteuernden Mieteinnahmen zu senken. Abschreibungsfähig ist allerdings nur das Gebäude – der Grund und Boden nutzt sich nicht ab und darf steuerlich nicht abgeschrieben werden.
Wer eine Eigentumswohnung, ein Mehrfamilienhaus oder ein Wohn- und Geschäftshaus erwirbt, zahlt beim Notar jedoch immer einen Gesamtkaufpreis für das einheitliche Wirtschaftsgut. Dieser Gesamtkaufpreis muss für die Steuer auf Boden und Gebäude aufgeteilt werden – nach dem Verhältnis ihrer tatsächlichen Werte. Je größer der Gebäudeanteil, desto höher die jährliche AfA.
Um diesen Konflikt in geordnete Bahnen zu lenken, nutzt die Finanzverwaltung bundesweit ein standardisiertes, digitales Rechenwerkzeug: die sogenannte „Arbeitshilfe zur Aufteilung eines Gesamtkaufpreises für ein Grundstück“. Dieses Excel-Werkzeug wird ohne Ortsbesichtigung mit den Eckdaten der Immobilie gefüllt. Bei vermieteten Objekten in Lagen mit hohen Bodenrichtwerten kann das Ergebnis den Bodenanteil zu hoch und den Gebäudeanteil zu niedrig ansetzen. In diesem Beitrag zeigen wir, wie die Kaufpreisaufteilung funktioniert, was der Bundesfinanzhof dazu entschieden hat und wann ein Verkehrswertgutachten eine realistischere Aufteilung belegt.
Wie teilt das Finanzamt den Kaufpreis auf?
Um die Aufteilung des Finanzamts prüfen zu können, muss man die Funktionsweise der Arbeitshilfe kennen. Das Tool basiert im Wesentlichen auf einer vereinfachten Variante des Sachwertverfahrens. Es ermittelt zunächst getrennt einen theoretischen Bodenwert und einen fiktiven Gebäudewert, um daraus ein relatives Aufteilungsverhältnis herzuleiten.
Die Berechnung erfolgt in drei Schritten:
- Das Finanzamt multipliziert die Grundstücksfläche mit dem offiziellen Bodenrichtwert, um den reinen Bodenwert festzustellen.
- Parallel errechnet das Tool den Gebäudewert über die Normalherstellungskosten (NHK 2010), hochgerechnet mit dem Baupreisindex und gemindert um eine lineare Alterswertminderung.
- Aus diesen beiden Werten wird ein Prozentverhältnis gebildet, welches anschließend auf den tatsächlich gezahlten Kaufpreis angewendet wird.
Die Schwäche liegt darin, dass dieses vereinfachte Sachwertverfahren den Markt für vermietete Objekte nur unvollständig abbildet. Käufer eines Mehrfamilienhauses zahlen für die Mieterträge – der Gebäudewert, den das Tool aus Baukosten ableitet, kann deshalb deutlich unter dem liegen, was der Markt tatsächlich für das Gebäude bezahlt. Liegt der Bodenrichtwert zugleich hoch, fällt der Bodenanteil entsprechend zu hoch aus.
Verlassen Sie sich beim Immobilienkauf niemals darauf, dass das Finanzamt eine im notariellen Kaufvertrag vereinbarte Kaufpreisaufteilung ungeprüft akzeptiert. Die Finanzbehörden prüfen diese Aufteilungen genau. Eine im Kaufvertrag vereinbarte Aufteilung ist nach der BFH-Rechtsprechung grundsätzlich zugrunde zu legen – es sei denn, sie verfehlt die realen Wertverhältnisse grundsätzlich. Lassen Sie die Aufteilung deshalb schon vor dem Notartermin sachverständig ermitteln und im Vertrag festhalten; so ist sie von Anfang an belastbar begründet.
Was hat der Bundesfinanzhof entschieden?
Lange behandelten viele Finanzämter die Arbeitshilfe wie eine verbindliche Vorgabe. Der Bundesfinanzhof hat mit Urteil vom 21. Juli 2020 (IX R 26/19) klargestellt, dass sie nicht bindend ist. Sie darf eine vertragliche Aufteilung nicht einfach ersetzen, weil sie auf das vereinfachte Sachwertverfahren verengt ist und die realen Wertverhältnisse nicht in jedem Fall abbildet.
Der BFH betonte in seiner Rechtsprechung, dass eine Kaufpreisaufteilung die realen Marktverhältnisse abbilden muss. Eine im Kaufvertrag vereinbarte Aufteilung ist grundsätzlich der Besteuerung zugrunde zu legen (BFH, 16.09.2015, IX R 12/14). Ist die Aufteilung streitig, ist im gerichtlichen Verfahren in der Regel ein Sachverständigengutachten einzuholen.
Ein methodisch sauberes Verkehrswertgutachten nach der Immobilienwertermittlungsverordnung (ImmoWertV) ist deshalb das wichtigste Beweismittel, um eine abweichende Aufteilung zu begründen – im Einspruch ebenso wie vor dem Finanzgericht. Die Öffnungsklausel des § 198 BewG spielt dabei keine Rolle; sie gilt nur für die Erbschaft- und Schenkungsteuer.
Wie ermittelt der Gutachter die Aufteilung?
Ein nach DIN EN ISO/IEC 17024 zertifizierter oder DEKRA-qualifizierter Sachverständiger ermittelt die Aufteilung nach einer Ortsbesichtigung mit dem Verfahren, das für die Immobilie am Markt maßgeblich ist – bei vermieteten Mehrfamilienhäusern in der Regel das Ertragswertverfahren, bei selbstgenutzten Häusern das Sach- oder Vergleichswertverfahren.
Dabei berücksichtigt der Gutachter Faktoren, die das typisierte Tool nicht oder nur vereinfacht abbildet:
- Das richtige Verfahren: Bei vermieteten Objekten richtet sich der Kaufpreis nach den Mieterträgen. Das Ertragswertverfahren bildet deshalb den Gebäudewert marktnäher ab als ein Sachwert aus Baukosten. Umgekehrt gilt: Ein erheblicher Sanierungsstau mindert den Gebäudewert und damit auch den abschreibbaren Anteil – das muss ein neutrales Gutachten ebenfalls berücksichtigen.
- Wirtschaftliche Restnutzungsdauer: Ein Gutachter prüft die tatsächliche Restnutzungsdauer des Gebäudes. Eine kürzere Restnutzungsdauer erhöht im Gegenzug den jährlichen AfA-Satz (z. B. von 2 % auf 3 % oder mehr), wenn nachweislich eine kürzere Lebensdauer als 50 Jahre vorliegt.
- Die reale Marktanpassung: Ein Gutachter wendet die regionalen Sachwert- oder Ertragswertfaktoren des örtlichen Gutachterausschusses exakt an. Dadurch entspricht das Verhältnis zwischen Boden und Gebäude den tatsächlichen Verhältnissen auf dem regionalen Immobilienmarkt.
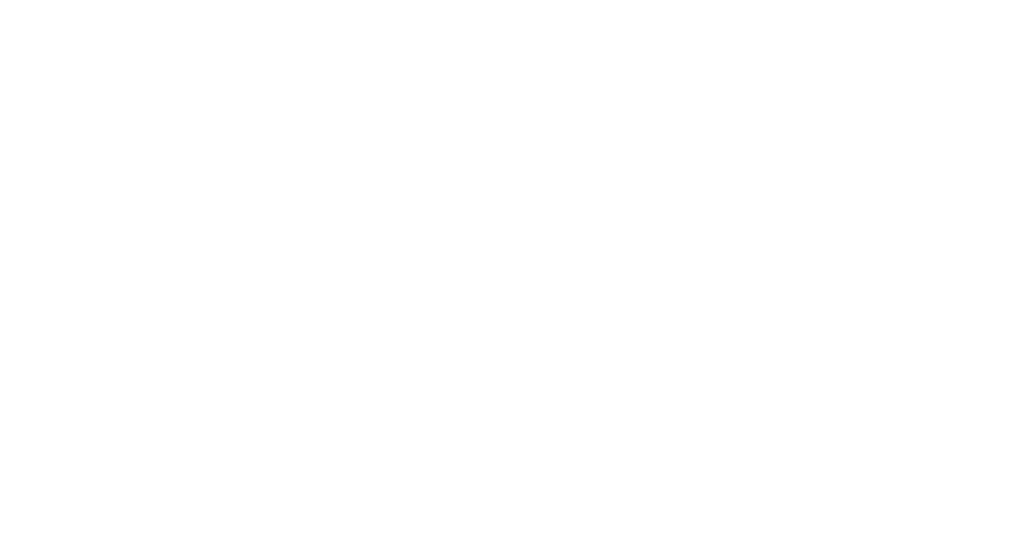
Das Verhältnis von Bodenwert zu Gebäudewert ermittelt sich nach der Formel:
Dieses gutachterlich bewiesene Prozentverhältnis wird anschließend auf den vertraglich vereinbarten Gesamtkaufpreis angewendet und bildet die belastbar begründete Basis für die Steuererklärung
Unsere DEKRA-zertifizierten Sachverständigen erstellen gerichtsfeste Gutachten – fair, unabhängig und schnell.
Ein detailliertes Praxisbeispiel aus der Sachverständigenkanzlei
Wie sich die Wahl des Bewertungsverfahrens auf die AfA auswirkt, zeigt das folgende Fallbeispiel aus unserem Büro.
Ein Anleger kauft ein vermietetes Mehrfamilienhaus (Baujahr 1968, sechs Wohnungen, 800 qm Grundstück) in Kaarst für 800.000 Euro. Die Jahresnettokaltmiete beträgt 48.000 Euro, der Bodenrichtwert 440 Euro pro Quadratmeter. Im Kaufvertrag wurde keine Aufteilung vereinbart. Der Grenzsteuersatz des Anlegers liegt bei 42 Prozent.
Das Finanzamt teilt den Kaufpreis mit der Arbeitshilfe im vereinfachten Sachwertverfahren auf. Unser Sachverständiger bewertet das vermietete Haus im Ertragswertverfahren, das den Kaufpreis von 800.000 Euro bestätigt. Der Bodenwert ist in beiden Fällen gleich – unterschiedlich ist der Wert, der auf das Gebäude entfällt:
| Arbeitshilfe (Sachwert) | Gutachten (Ertragswert) | |
|---|---|---|
| Bodenwert (800 qm × 440 €) | 352.000 € | 352.000 € |
| Gebäudewert | 288.000 € | 448.000 € |
| Summe | 640.000 € | 800.000 € |
| Gebäudeanteil | 45 % | 56 % |
| Gebäudeanteil am Kaufpreis von 800.000 € | 360.000 € | 448.000 € |
| Jährliche AfA (2 %) | 7.200 € | 8.960 € |
| Steuerersparnis pro Jahr (42 %) | 3.024 € | 3.763 € |
Über die gesamte Abschreibungsdauer von 50 Jahren summiert sich der Vorteil nominal auf rund 37.000 Euro, zuzüglich der höheren AfA auf den Gebäudeanteil der Nebenkosten. Details zu unserem Honorar finden Sie auf unserer Seite Preise.
Die Anschaffungsnebenkosten – Grunderwerbsteuer, Notar, Grundbuch, gegebenenfalls Makler – werden im selben Verhältnis wie der Kaufpreis auf Boden und Gebäude aufgeteilt. Ein höherer Gebäudeanteil erhöht deshalb auch den abschreibbaren Teil der Nebenkosten.
Welche Unterlagen benötigt der Gutachter für eine Kaufpreisaufteilung?
Damit der Sachverständige das Gutachten belastbar und nachvollziehbar aufbauen kann, sollten Vermieter im Vorfeld folgende Dokumente bereitlegen:
- Der notarielle Kaufvertrag: Das vollständige Dokument inklusive aller Nebenabreden zur Verifizierung des exakten Gesamtkaufpreises und des Stichtags.
- Die aktuelle Mietaufstellung: Nachweise über die tatsächlichen Ist-Mieten zur sauberen Spiegelung des Ertragswertverfahrens.
- Der Einkommensteuerbescheid mit Erläuterungen: Sofern das Finanzamt bereits eine eigene Aufteilung nach der Arbeitshilfe vorgenommen hat, dient diese als Grundlage für den Vergleich.
- Die amtlichen Bauzeichnungen: Grundrisse, Schnitte und die offizielle Wohnflächenberechnung zur Überprüfung der exakten Gebäudedimensionen.
Fazit und Handlungsempfehlung
Die steuerliche Kaufpreisaufteilung ist kein trockenes bürokratisches Formularspiel, sondern eine fundamentale wirtschaftliche Weichenstellung für den Erfolg Ihrer Immobilieninvestition. Bei vermieteten Objekten in Lagen mit hohen Bodenrichtwerten kann die Arbeitshilfe den Gebäudeanteil zu niedrig ansetzen. Am wirksamsten ist es, die Aufteilung schon vor dem Notartermin sachverständig ermitteln und im Kaufvertrag festhalten zu lassen; nachträglich kann ein Gutachten im Einspruchsverfahren eine abweichende Aufteilung begründen.
Die DEKRA-zertifizierten und nach DIN EN ISO/IEC 17024 qualifizierten Sachverständigen von MV-Immobilienbewertung ermitteln das Verhältnis zwischen Boden und Gebäude nachvollziehbar nach den Marktverhältnissen. Die DEKRA-zertifizierten und nach DIN EN ISO/IEC 17024 qualifizierten Sachverständigen von MV-Immobilienbewertung ermitteln das reale Marktverhältnis zwischen Boden und Gebäude mit forensischer Präzision.
Wir bewerten an unserem Hauptstandort in Neuss, in der benachbarten Landeshauptstadt Düsseldorf und direkt vor unserer Haustür in Kaarst streng nach den Richtlinien der aktuellen ImmoWertV. Wir liefern Ihnen ein belastbares Verkehrswertgutachten als Grundlage für eine realistische Kaufpreisaufteilung.
Für ein persönliches, absolut vertrauliches und für Sie vollkommen kostenfreies Erstgespräch bezüglich der Optimierung Ihrer Kaufpreisaufteilung stehen wir Ihnen jederzeit gerne zur Verfügung. Nutzen Sie hierfür einfach direkt unsere Seite Kontakt oder besuchen Sie unser Sachverständigenbüro online unter der zentralen Webadresse www.mv-immobilienbewertung.de.
👉 Lassen Sie die Kaufpreisaufteilung Ihrer Immobilie jetzt belastbar ermitteln – idealerweise schon vor dem Notartermin.
FAQ – Häufige Fragen zur Kaufpreisaufteilung
Warum muss der Kaufpreis aufgeteilt werden?
Weil nur das Gebäude abgeschrieben werden darf. Der Grund und Boden nutzt sich nicht ab.
Ist die BMF-Arbeitshilfe verbindlich?
Nein. Der Bundesfinanzhof hat 2020 entschieden, dass sie nicht bindend ist und eine vertragliche Aufteilung nicht einfach ersetzen darf (IX R 26/19).
Akzeptiert das Finanzamt die Aufteilung im Kaufvertrag?
Grundsätzlich ja, solange sie nicht zum Schein getroffen wurde und die realen Wertverhältnisse nicht grundsätzlich verfehlt.
Wann lohnt sich ein Gutachten zur Kaufpreisaufteilung?
Vor allem bei vermieteten Objekten in Lagen mit hohen Bodenrichtwerten, wenn die Arbeitshilfe einen auffällig niedrigen Gebäudeanteil ergibt.
Gilt § 198 BewG auch bei der Kaufpreisaufteilung?
Nein. § 198 BewG betrifft nur die Erbschaft- und Schenkungsteuer. Bei der AfA ist ein Gutachten ein normales Beweismittel im Einspruchs- oder Klageverfahren.
Kann ich eine höhere AfA als 2 Prozent geltend machen?
Ja, wenn die tatsächliche Nutzungsdauer des Gebäudes nachweislich kürzer ist als 50 Jahre. Das erfordert in der Regel ein eigenes Gutachten zur Restnutzungsdauer.